Fuite de toiture et assurance : qui paie la réparation ?
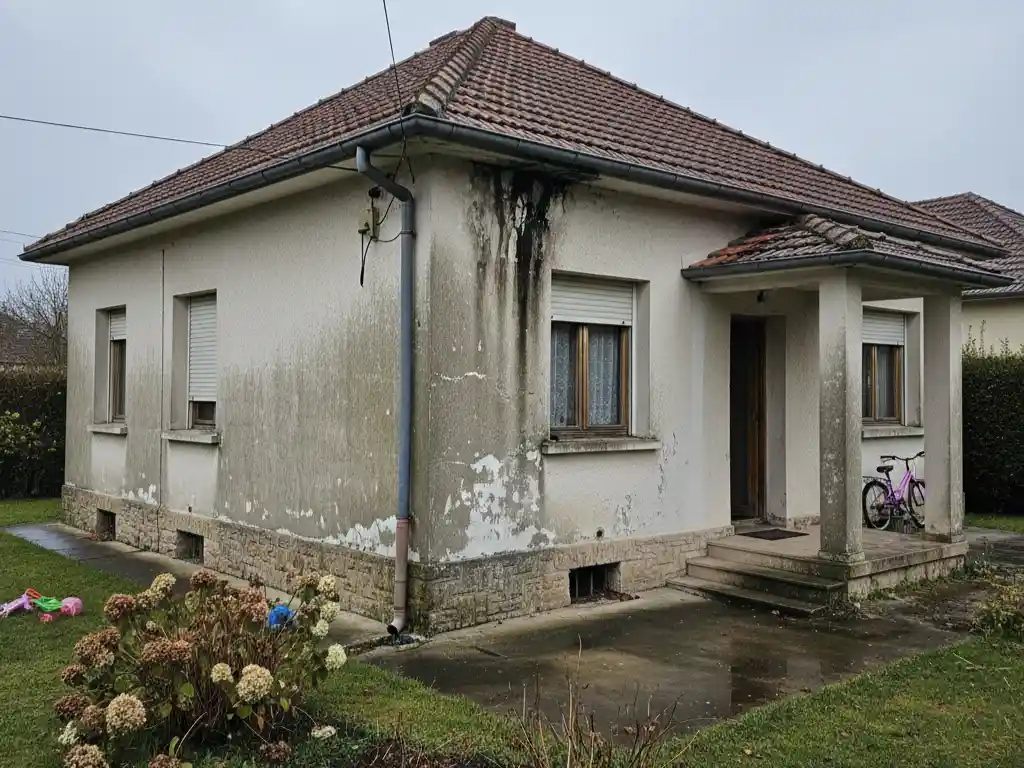
Une fuite, des tuiles arrachées par la tempête, un dégât des eaux au plafond ?
Ce que couvre votre assurance habitation, ce qui reste à votre charge,
et qui paie entre locataire et propriétaire.
Ce que couvre généralement l’assurance habitation
Tout dépend de la cause de la fuite et de votre contrat. Les principes généraux :
- Tempête, grêle, poids de la neige : les dégâts sur la toiture et les dommages intérieurs qui en découlent sont généralement couverts par la garantie « tempête, grêle, neige » du contrat multirisque habitation.
- Dégât des eaux : les dommages intérieurs causés par une infiltration (plafond, murs, mobilier) relèvent souvent de la garantie dégât des eaux, selon les conditions du contrat.
- Usure et défaut d’entretien : la réparation de la cause (tuiles poreuses, solin fissuré par l’âge, toiture vétuste) est en principe exclue. L’assureur peut aussi réduire l’indemnisation s’il établit un défaut d’entretien.
- Catastrophe naturelle : couverte seulement si un arrêté de catastrophe naturelle est publié pour votre commune.
Lisez attentivement les exclusions et les franchises de votre contrat : ce sont elles qui font la différence.
Comment déclarer un sinistre de toiture
- déclarez rapidement, dans le délai prévu par votre contrat (en général 5 jours ouvrés pour un dégât des eaux ou une tempête) ;
- prenez des photos des dégâts intérieurs et, si possible depuis le sol, de la toiture ;
- limitez les dégâts : recueillez l’eau, protégez les biens, faites bâcher si nécessaire ;
- conservez les justificatifs : factures d’entretien, devis et factures de réparation ;
- demandez un devis à un couvreur qui précise l’origine de la fuite.
Le rapport du couvreur sur l’origine de la fuite est souvent déterminant pour l’indemnisation. Nous pouvons l’établir lors de notre diagnostic : voir toiture qui fuit : recherche et réparation.
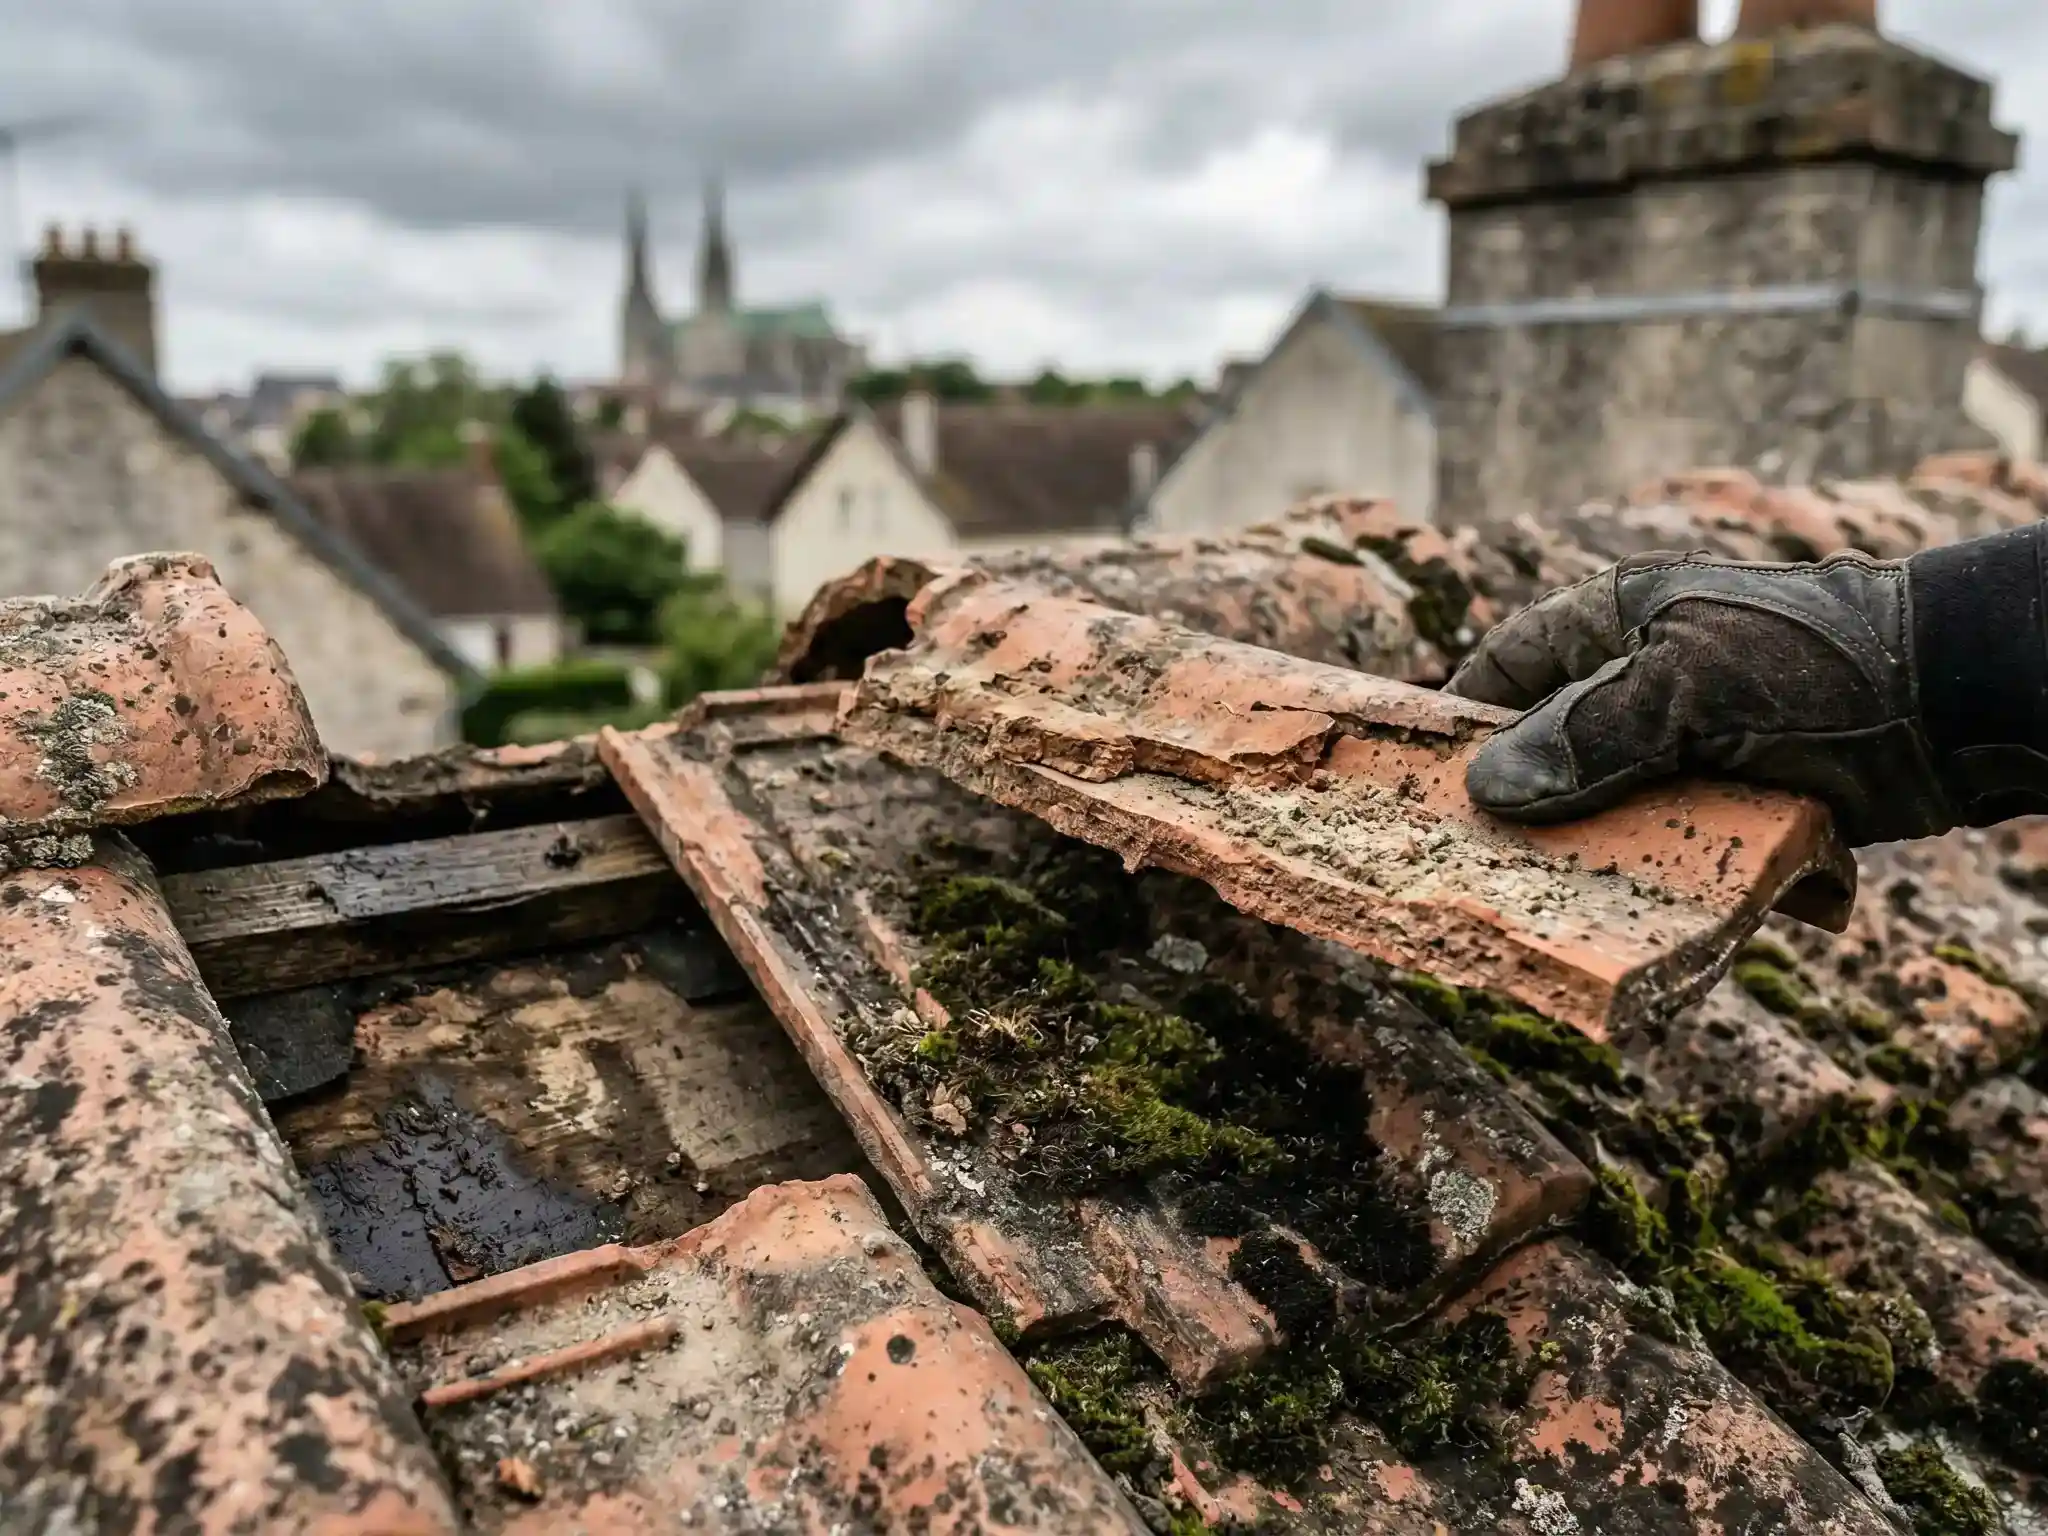
Besoin d’un diagnostic pour votre assurance ?
Nous localisons l’origine de la fuite et vous remettons un devis détaillé de réparation.
Fuite de toiture : locataire ou propriétaire, qui paie ?
La toiture fait partie du gros œuvre : sa réparation et son remplacement incombent au propriétaire, sauf si les dégâts résultent d’une faute du locataire. Le locataire, lui, reste tenu de l’entretien courant et des menues réparations prévues par la réglementation, et doit signaler rapidement tout dégât.
Pour les dommages intérieurs, l’assurance du locataire et celle du propriétaire peuvent intervenir selon les cas et les conventions entre assureurs. En cas de doute, contactez votre assureur avant d’engager des frais.
Et en copropriété ?
La toiture est en général une partie commune : le syndic doit être prévenu et l’assurance de l’immeuble est sollicitée.
Le cas des fenêtres de toit et des gouttières
Une fuite par une fenêtre de toit ou une gouttière qui déborde suit les mêmes principes : la cause (usure, défaut de pose, tempête) détermine la prise en charge. D’où l’intérêt d’un entretien régulier, factures à l’appui.
Questions fréquentes
Une fuite de toiture est-elle couverte par l’assurance ?
Les dommages intérieurs sont souvent couverts au titre du dégât des eaux, et les dégâts causés par une tempête ou la grêle par la garantie correspondante. La réparation d’une toiture usée ou mal entretenue est en revanche généralement exclue. Tout dépend des conditions de votre contrat.
Une tuile cassée est-elle prise en charge par l’assurance ?
Si elle a été cassée par une tempête, la grêle ou une chute d’arbre, la garantie correspondante de votre contrat habitation peut la prendre en charge, sous réserve de franchise. Si elle a cassé à cause de l’usure ou du gel sur une tuile poreuse, la réparation reste en général à votre charge.
Qui paie une fuite de toiture, le locataire ou le propriétaire ?
La toiture relève du gros œuvre : sa réparation incombe au propriétaire, sauf faute du locataire. Le locataire doit signaler le dégât rapidement et déclarer les dommages à son assurance. Les assureurs se répartissent ensuite la prise en charge des dommages intérieurs.
Dans quel délai déclarer une fuite de toiture ?
Dans le délai fixé par votre contrat, qui est en général de 5 jours ouvrés pour un dégât des eaux ou une tempête. En cas de catastrophe naturelle reconnue, un délai spécifique s’applique après la publication de l’arrêté. Déclarez le plus tôt possible.
Nos zones d’intervention
Basés à Chartres, nous intervenons dans toute l’Eure-et-Loir (28), et notamment dans les départements voisins :
- Eure-et-loir (28) : Chartres, Dreux, Châteaudun, Nogent-le-Rotrou, Epernon, Maintenon, Luisant, Lucé, Mainvilliers.
- Yvelines (78) : Rambouillet, Versailles, Mantes-la-Jolie et Saint-Quentin-en-Yvelines, Plaisir, Poissy.
- Essonne (91) : Brunoy, Grigny, Palaiseau, Angervilliers, Baulne, Angerville
Prêt à concrétiser vos projets ?
Soumettez nous votre demande via ce formulaire
Ou par téléphone au 02 19 02 40 73